
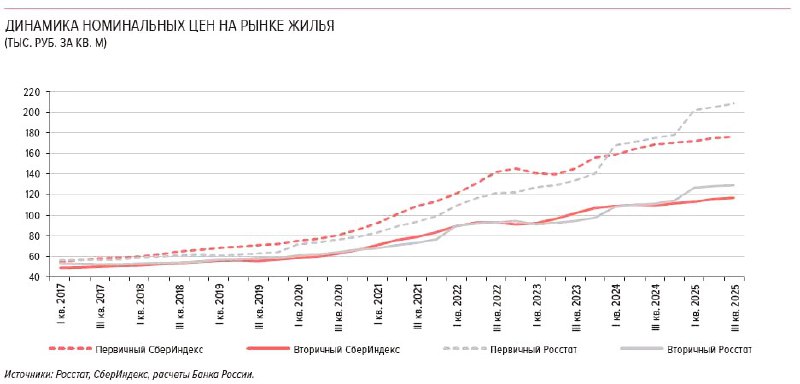
Центральный банк информирует: в 2025 году доступность ипотечных кредитов на жилье немного повысилась, но изменения существенными назвать сложно.
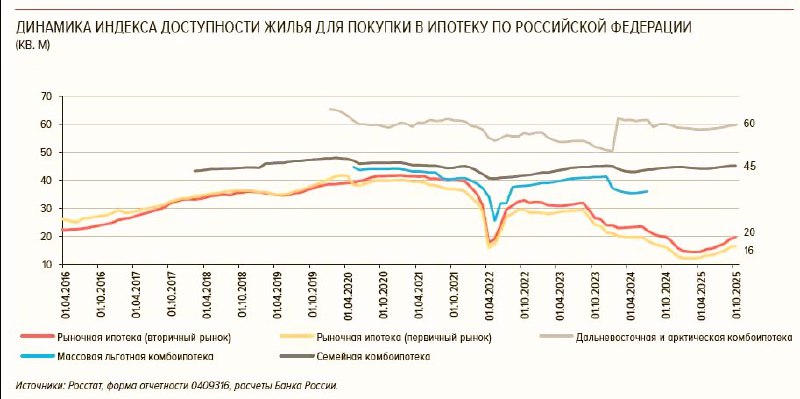
Индекс, который показывает, сколько квадратных метров можно приобрести по ипотеке средней ставки при условии стандартного срока кредита и расходах на обслуживание, на 1 ноября составляет: 16 м² для новостроек и 20 м² — для вторичного рынка. Несмотря на небольшое улучшение с начала года, эти показатели еще далеки от докризисных уровней, что отражает отчет о финансовой стабильности за второй и третий кварталы 2025 года, подготовленный центральным банком.
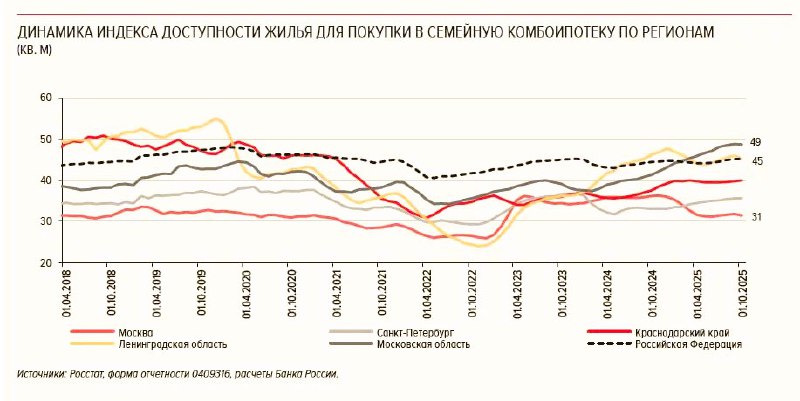
Использование комбинации рыночной ипотеки и льготных программ («комбоипотека») кардинально меняет картину: наиболее заметные показатели — 60 м² при дальневосточной или арктической ипотеках и 45 м² — при семейных программах. В числе регионов с наибольшими результатами по семейной ипотеке лидирует Московская область с примерно 49 м², тогда как в Москве этот показатель составляет лишь 31 м².
Поддержка государственных программ остается важнейшей мерой для семей, которые ищут возможности улучшить свои условия жилья.
Рынок недвижимости в целом можно назвать «нормализующимся»: по данным Росстата, в третьем квартале цены на новые квартиры выросли на 1,6%, а на вторичном рынке — на 0,8%. В 2022 году показатели были гораздо более волатильными, достигали до +8% и +7% за квартал. Несмотря на развитие рынка, разрыв цен между первичным и вторичным сегментами остается значительным — от 50,5% до 61,4%, хотя аналитики предупреждают, что при равных условиях этот разрыв может вытягиваться меньше.
Итог: индекс доступности жилья растет — это положительная новость по сравнению с прошлым годом. Однако увеличение этого индекса означает, что люди покупают минимальные площади без дополнительных льгот. Для получения более комфортных условий необходимы комплексные государственные программы или значительные региональные бонусы.
Источник: @bazaestate