
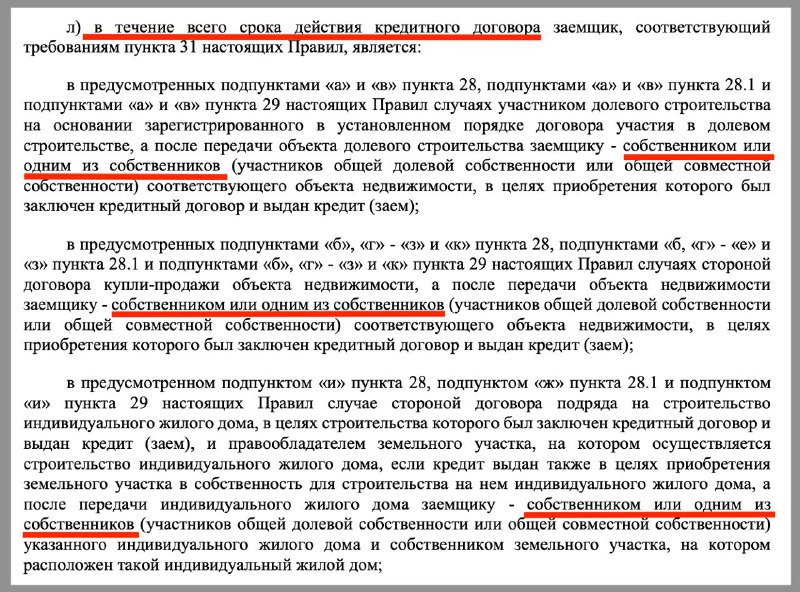
Рассматривая механизм участия третьих лиц в рамках программы семейной ипотеки, стоит обратить внимание на нормы, допустимые Министерством финансов. Согласно этим правилам, можно привлечь в качестве созаемщика или залогодателя лицо, которое, хотя и не является родственником, обладает необходимым согласно программе ребенком. Такое лицо используют в народе называют «донором».
Важно учитывать недостатки участия «донора» в ипотечном проекте:
Для основного заемщика
- Донору необходимо выделять долю в жилье, которая обычно не может быть менее 6 кв. м. Он не сможет подарить или продать эту долю до полного погашения кредита.
- После завершения выплат по ипотеке потребуется предпринять шаги для того, чтобы обязать донора вернуть его долю. Вопрос остается открытым, так как предварительные соглашения трудно закрепить юридически.
- Также может потребоваться согласие супруга донора, если доля оформлена в браке, что может создать дополнительные сложности.
Общие риски и нюансы:
- Полное погашение займа может занять много лет, и в этот период имущественные и личные обстоятельства донора и его семьи могут измениться. В случае возможных проблем с передачей доли потребуется судебное решение.
Для донора
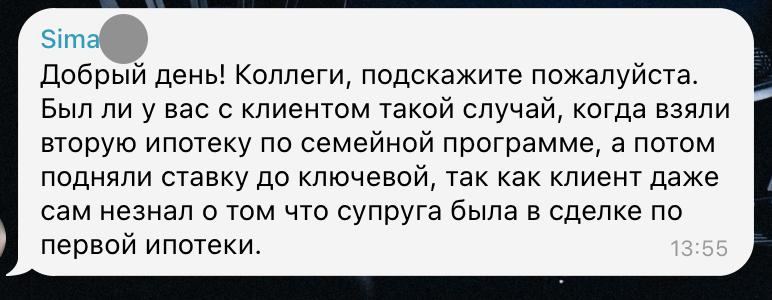
- После участия в ипотеке донор теряет право самостоятельно получать льготные кредиты.
- Должен выделять долю в собственности, которая не может быть передана третьим лицам до окончания срока займа.
- На имущество в виде доли, остающееся у донора, возможно, потребуется платить налог на имущество.
- В течение действия ипотечного кредита донор может потерять право на участие в других государственных программах и выплатах.
- Привлечение донора в обязательства по ипотеке делает его солидарным заемщиком, что влечет за собой финансовую ответственность по всему кредиту.
Таким образом, участие «донора» в ипотеке связано с множеством нюансов и рисков. Решение о привлечении такого лица должно приниматься тщательно, учитывая интересы обеих сторон. Некоторые банки допускают работу с донорами, преимущественно родственниками, с учетом их дохода и индивидуальных требований. В целом, подобная схема требует внимательного юридического и финансового анализа.
Каждый участник должен самостоятельно взвесить все плюсы и минусы данного подхода.
Источник: @ipotekahouse