
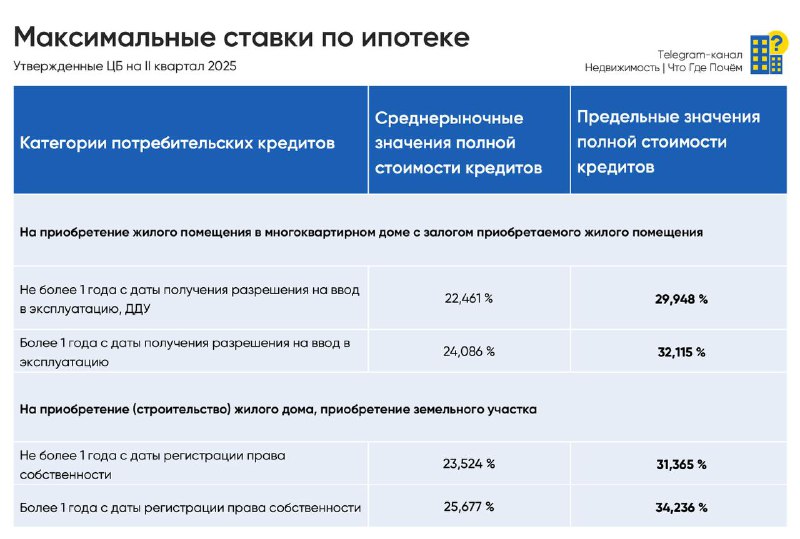
31 марта истекает срок действия моратория Центрального банка на ограничения по полной стоимости кредита в ипотеке. Это означает, что с апреля банки смогут вновь повысить ставки?
Суть ситуации: в настоящее время банки обязаны придерживаться пределов, установленных Центральным банком, которые пересматриваются каждый квартал. Банк рассчитывает средние ставки на основе данных предыдущих месяцев и запрещает повышение более чем на треть.
Проблема возникла в октябре 2024 года: полная стоимость кредита для новостроек была ограничена 22%, а для вторичной недвижимости 24,5%. Однако из-за резкого повышения ключевой ставки эти пределы позже стали неактуальными. В ответ банки решили, что будут предоставлять ипотеку только с комиссиями за снижение ставки, чтобы компенсировать свои убытки и вписаться в установленные лимиты.
В результате: Центральному банку пришлось оперативно ввести мораторий на ограничения по полной стоимости кредита, чтобы банки могли продолжать выдачу ипотек. В итоге ставки на ипотеку возросли до 30%, особенно по комбо-ипотекам, которые включают дополнительные сумму для семейной ипотеки.
Заслуживает внимания: данный мораторий продлится до 31 марта 2025 года. Если его не продлят, банки не смогут устанавливать ставки выше пределов, определенных Центральным банком.
На данный момент в Центральном банке не видят нужды в продлении моратория. Хотя рассматривается возможность отмены ограничений на постоянной основе. Ожидается, что разъяснения будут получены на следующей неделе.
Даже если ограничения будут сняты, значительных изменений не предвидится, так как утвердившие максимальные значения для II квартала 2025 года составляют около 30%. Это все равно весьма высокие цифры, и как раз сейчас банки снижают ставки, соответствуя установленным лимитам. Единым положительным моментом может стать небольшое упрощение получения комбо-ипотек.
Источник: @chtogderealty