
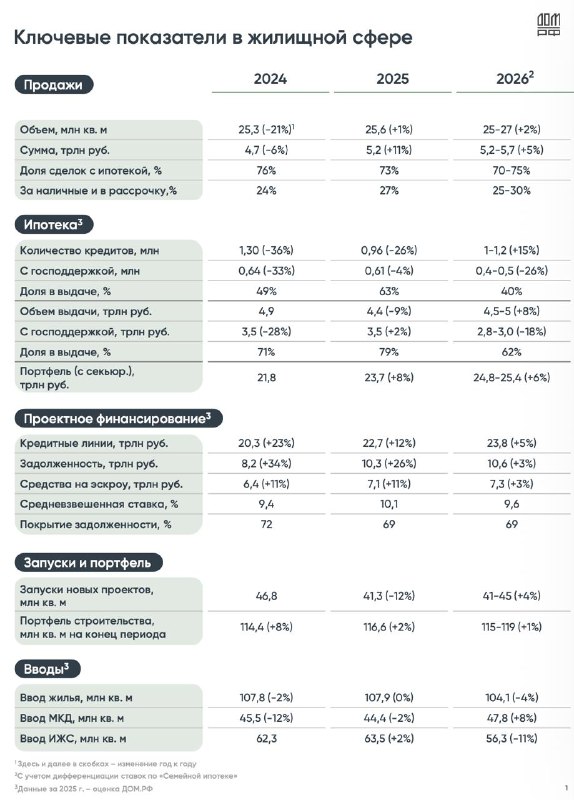
Министерство жилищной политики проанализировало перспективы развития рынка недвижимости и ипотечных программ в ближайшие годы. Согласно их оценкам, в 2026 году могут реализоваться ряд угроз, связанных с финансовой устойчивостью и спросом.
Первым важным фактором является высокая нагрузка на строительный сектор: более 20% проектов финансируются по ставкам выше 16%, что создает риск для застройщиков при отсутствии снижения процентных ставок. Также текущие экономические условия способствуют снижению спроса на ипотечные кредиты: при неизменных ставках спрос значительно уменьшится, что повлечет за собой возможные сбои в работе застройщиков.
Объявлено, что в первой половине 2026 года темпы выдачи ипотечных кредитов замедлятся по сравнению со второй половиной 2025 года. Это обусловлено сезонными колебаниями, сокращением уровня компенсаций банкам и завершением периода повышенного интереса к семейной ипотеке. Помимо этого, наблюдается рост числа расторжений договоров долевого участия, что дополнительно замедляет наполнение эскроу-счетов.
Что касается качества портфеля, уровень просроченной ипотеки с задолженностью свыше 90 дней достиг 1,2%. В то же время сохраняются риски недостаточного спроса — около 23% жилых проектов и множество регионов страны находятся под угрозой снижения интереса покупателей. Уровень дисбалансов на рынке недвижимости может оставаться высоким, если не последует смягчение государственного регулирования и поддержки.
Общий прогноз свидетельствует о необходимости аккуратного мониторинга ситуации для недопущения кризиса на рынке жилья в ближайшие годы.
Источник: @ipotekahouse