
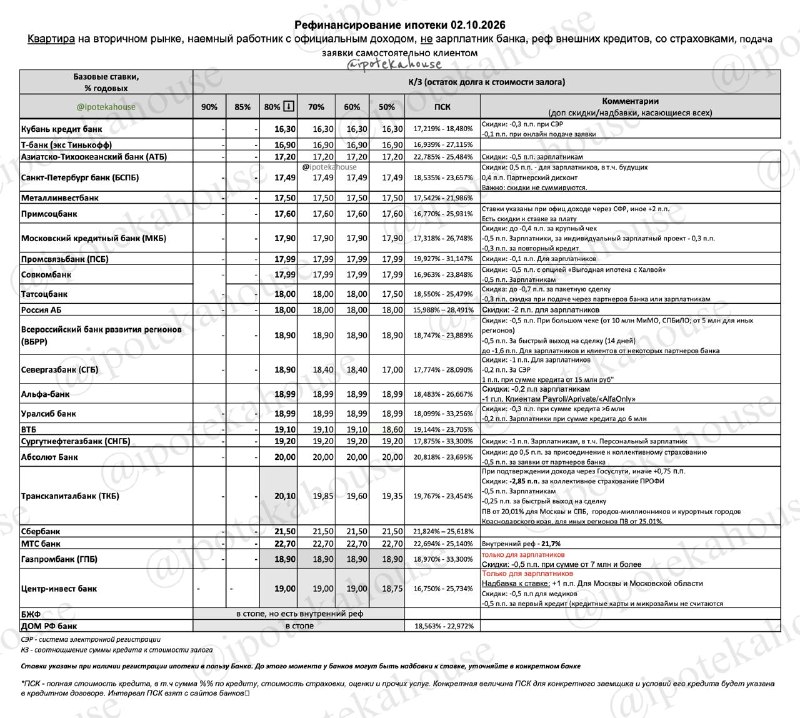
Рефинансирование ипотеки актуально, когда нужно переоформить действующий ипотечный кредит на более выгодных условиях. Ставки и условия зависят от множества факторов, поэтому важно смотреть не только на процент, но и на сопутствующие параметры.
Ориентир по ставкам в материалах обычно рассчитан для клиентов “с улицы” при официальных доходах и страховании по требованиям банков. При этом банки все чаще применяют индивидуальный подход к ставке в зависимости от “портрета” заемщика.
Также стоит учитывать, что указанная ставка может быть без опции с дополнительной суммой, а в некоторых случаях при такой опции ставка может отличаться. Для зарплатных клиентов часто предусмотрены скидки, иногда — даже для будущих.
Есть пограничные условия по показателям вроде КЗ (остаток долга к цене объекта) и по сумме кредита. Небольшое досокращение долга или корректировка параметров может перевести заемщика в другую категорию и повлиять на ставку. Поэтому при подаче заявки важно заранее понимать эти нюансы.
Ставка учитывает страхование жизни, но состав страховок в разных банках может отличаться — условия нужно сравнивать.
При рефинансировании важно считать итог: кроме ставки и страхования учитывайте другие расходы, а также возможную повышенную ставку на период перезалога.
Какие банки рефинансируют свои ипотечные кредиты: ВТБ, ДОМ РФ банк, Металлинвестбанк, МТС банк (внутренний рефинанс с допсуммой), ТКБ, Центр-инвест. Почти всегда есть особенности и уточнения.
Рефинансирование “на реф”: Альфа, АТБ, БСПБ, ВТБ, ГПБ, ПСБ, Сбербанк, ТКБ, Уралсиб.
Рефинансирование на покупку дома: АТБ, БСПБ, ВБРР, ВТБ, ГПБ, Кубань кредит, Металлинвестбанк, МКБ, МТС, Примсоцбанк, Сбер, СНГБ, Татсоцбанк, ТКБ.
Источник: @ipotekahouse