
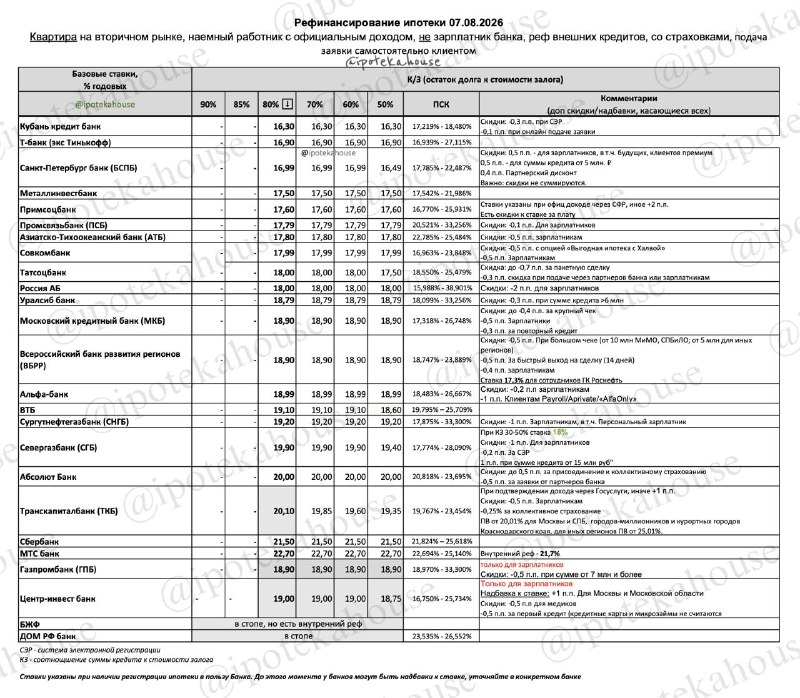
Рефинансирование ипотеки актуально для ситуаций, когда квартира находится на вторичном рынке, а также возможен вариант с наймом и сделками с учетом условий по улице (ориентиры для клиентов с официальным доходом и требуемыми банками страховками). Важно учитывать, что ставки могут зависеть от индивидуального профиля заемщика, поэтому ориентиры лучше воспринимать как базу для сравнения.
Скидки для зарплатных клиентов встречаются почти всегда, иногда доступны и для тех, кто планирует подключиться в будущем. При этом ставки могут быть без опции с доплатой: в таких случаях ставка бывает немного выше.
Обратите внимание на параметры, которые могут резко изменить итоговую ставку. Например, КЗ (остаток долга к цене объекта) может быть пограничным: стоит немного погасить долг до сделки, и вы можете перейти в другую категорию со стартово иной ставкой. Аналогично влияет и сумма кредита— перед подачей заявки стоит оценить, как ваши цифры попадут в условия банка.
Страхование также влияет на ставку: везде ставка предполагает наличие страхования жизни, но состав страховок отличается. Поэтому обязательно сравнивайте условия по страхованию.
При рефинансировании важно считать не только ставку, но и страховку и прочие расходы, включая возможную повышенную ставку на период перезалога. Считайте общий эффект до подачи заявки.
Какие банки рефинансируют свои ипотечные кредиты: ВТБ, ДОМ РФ банк, Металлинвестбанк, МТС банк (внутренний рефинанс только с доп суммой), ТКБ, Центр-инвест. Почти всегда есть нюансы.
Реф на реф: Альфа, АТБ, БСПБ, ВТБ, ГПБ, ПСБ, Сбербанк, ТКБ, Уралсиб.
Реф на покупку дома: АТБ, БСПБ, ВБРР, ВТБ, ГПБ, Кубань кредит, Металлинвестбанк, МКБ, МТС, Примсоцбанк, Сбер, Татсоцбанк, ТКБ.
Источник: @ipotekahouse