
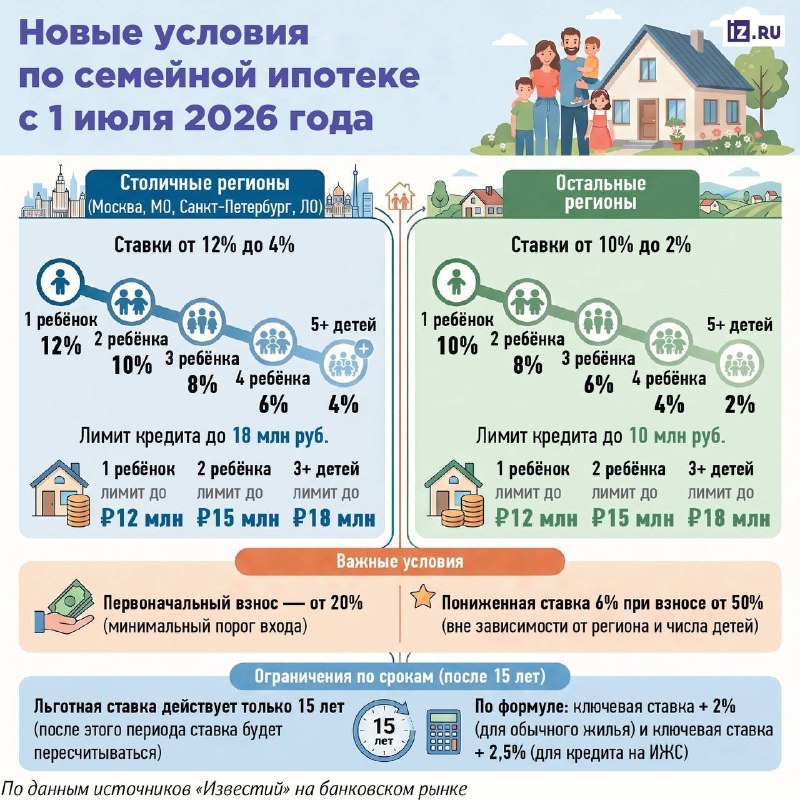
Семейная ипотека постепенно перестает быть «вечной льготой». По данным о планируемых правилах, срок субсидируемой ставки хотят ограничить 15 годами, после чего кредит переведут в обычный рыночный режим.
Сейчас ставка по программе держится около 6%, а банкам компенсируют разницу с рыночной ставкой через механизм, связанный с ключевой ставкой. С 1 июля 2026 года компенсацию планируют сократить: вместо примерно 3,5 п.п. она будет около 2–2,5 п.п. — в зависимости от типа жилья.
Ключевое новшество — «таймер» на 15 лет: после окончания льготная ставка прекращает действовать, и платеж пересчитывается по рыночной схеме.
Также вводятся дополнительные условия: если заемщик не оформит регистрацию по месту жительства в течение 271 дня, ставка может быть повышена до уровня «ключевая + 3–3,5%». Подобный механизм уже применялся в отдельных госпрограммах, теперь его расширяют.
Обновляется и логика расчета: ставка будет зависеть от региона и количества детей — от 2% до 12%. В столичных регионах диапазон выше для семей с меньшим числом детей и снижается по мере увеличения семьи. При первоначальном взносе от 50% базовый уровень около 6% сохраняется без дополнительных условий.
Лимиты по сумме кредита тоже меняются: ориентиры составят до 6–12 млн рублей в регионах и до 10–18 млн в столичных субъектах. С 1 февраля 2026 года оба родителя будут обязаны выступать созаемщиками.
Решения объясняют нагрузкой на бюджет: льготная ипотека занимает значительную долю выдач, а субсидии уже исчисляются триллионами рублей в год. На фоне дефицита и дорогих денег государство сокращает компенсации банкам и корректирует условия программы.
Источник: @nedvizha