
Сильные стороны отчета GloraX особенно заметны на фоне рынка: когда у многих девелоперов прибыль падает или уходит в минус, компания демонстрирует рост. Чистая прибыль увеличилась в 2,5 раза и составила 3,1 млрд руб.
Кроме того, улучшается финансовая модель. Покрытие проектного финансирования выросло до 87%, а средняя ставка по долгу снизилась до 13%. В условиях дорогих денег это выглядит как значимое достижение.
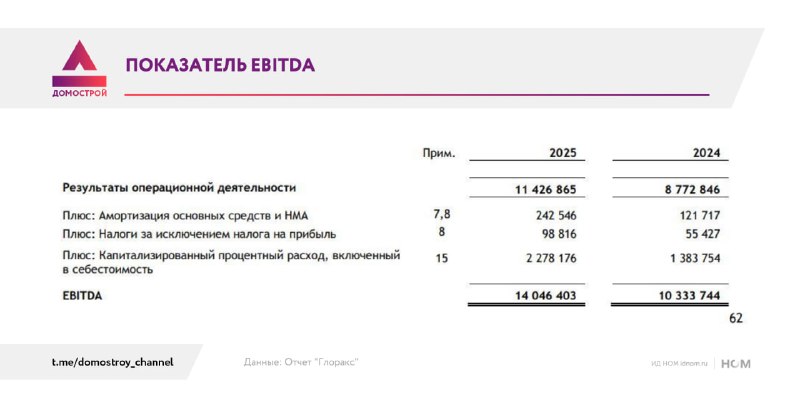
При этом объем долга вырос до 75,9 млрд руб. — как следствие расширения бизнеса и запуска новых проектов. Важный акцент в том, что долговая нагрузка сохраняет управляемость: EBITDA достигла 14 млрд руб. (+35,8%).
Рост идет параллельно с операционными показателями: больше проектов — больше обязательств. Ключевое преимущество в том, что рост остается контролируемым.
Источник: @domostroy_channel