
Одна из популярных тем среди журналистов — это вопрос: «Какой доход необходим для приобретения жилья в Москве?» Этот вопрос зачастую вызывает интерес, поскольку расчёты часто показывают очень высокие суммы, что привлекает внимание и создает яркие заголовки. В то же время, не все используют такие рыночные модели для оценки своего финансового положения, поэтому подобные цифры остаются скорее теоретическими.
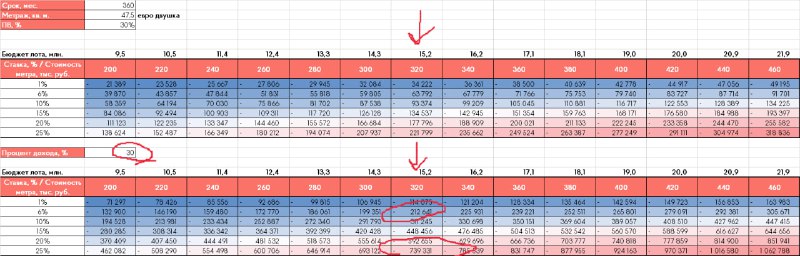
Продолжается активная покупка евродвушек в Москве, средняя площадь которых составляет около 47,5 квадратных метров. Это и является типичным объектом ипотеки. Обычно на такой объект берется кредит на 30 лет, а первоначальный взнос составляет примерно 30% от стоимости. Общий бюджет покупки — около 15,2 миллиона рублей.
При текущей рыночной ипотечной ставке в 25% ежемесячный платеж по такому кредиту достигает примерно 222 тысячи рублей. Возникает вопрос — сколько должен зарабатывать потенциальный заемщик, чтобы обеспечить такую выплату? Согласно банковским рекомендациям, ипотеку следует тратить не более 30% дохода. В этом случае, чтобы покрыть платежи, потребуется доход порядка 740 тысяч рублей в месяц.
Если же позволить себе тратить до 70% дохода на выплату ипотеки, то минимальный доход снижается до примерно 316 тысяч рублей в месяц, что всё равно достаточно великая сумма. Таким образом, для большинства реальных семей эта цифра кажется неподъемной. В итоге, чтобы приобрести квартиру в Москве на условиях рыночной ипотеки, потребуется зарабатывать десятки миллионов рублей в год — цифра, явно преувеличенная, но она показывает реальную картину затрат и доходов.
Если рассматривать семейную ипотеку, то ежемесячные выплаты при этих же условиях уменьшаются до порядка 63 тысяч рублей, а необходимый доход — около 212 тысяч рублей в месяц. Эти показатели выглядят более достижимыми по сравнению с крупными суммами.
Особый интерес вызывает тема «переплаты» за период выплаты кредита. За 30 лет она может составить несколько раз больше стоимости квартиры при ставке 25%. В чем смысл этой цифры? Для тех, кто хорошо спланировал свою финансовую жизнь, это — лишь гипотетическая величина, поскольку многие учитывают возможность рефинансирования или ускоренного погашения, а также изменение ставок в будущем.
Источник: @propertyinsider