
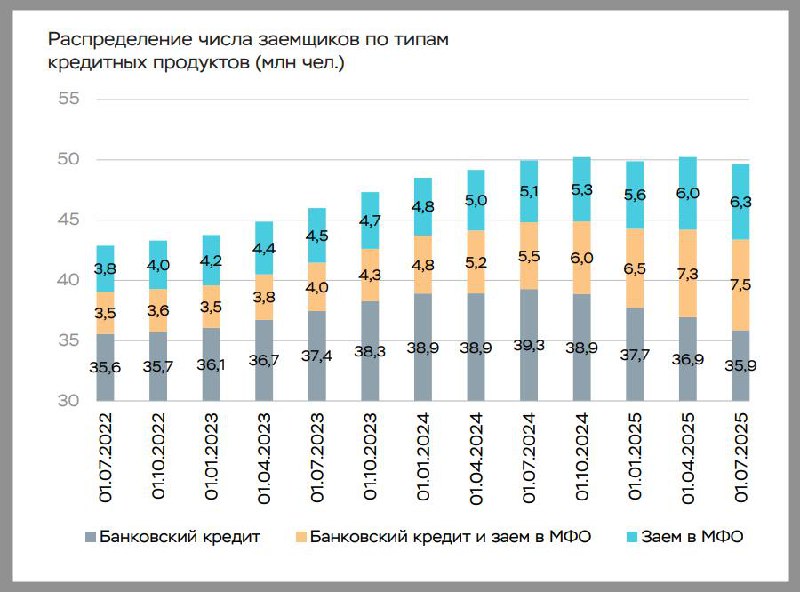
По данным Центрального банка России, в первом полугодии 2025 года уровень долговой нагрузки населения продолжил уменьшаться. За этот период число заёмщиков, обращавшихся в банки и микрофинансовые организации, сократилось на 0,2 миллиона и составило 49,7 миллиона человек. Помимо этого, уменьшилась и общая сумма долгов — до 37,8 триллионов рублей.
Наблюдается снижение числа граждан, обладающих тремя и более кредитами, однако именно на таких заёмщиках приходится почти половина всей долгйной массы населения. В возрасте от 40 до 50 лет заёмщики стали чаще оформлять разнообразные виды кредитов.
Также заметно изменение в поведении заемщиков: они все активнее погашают существующие кредиты и реже оформляют новые. Несмотря на это, при усилении требований со стороны банков, наблюдается увеличение миграции заемщиков в микрофинансовые организации.
Ипотечный сегмент
Теперь граждане реже берут потребительские кредиты перед оформлением ипотеки. В среднем у заемщиков, взявших ипотечный кредит во втором квартале 2025 года, насчитывается около 1,9 активных кредита. Уровень просроченной задолженности по ипотеке с просрочкой более 30 дней достиг 2,1%, тогда как год назад он составлял 1,0%. Этот рост связан с просрочками по более старым займам, оформленным в 2023–2024 годах.
Это исследование было подготовлено на основе данных бюро кредитных историй и охватывает первую половину 2025 года, показывая динамику в сегменте розничного кредитования.
Источник: @ipotekahouse