
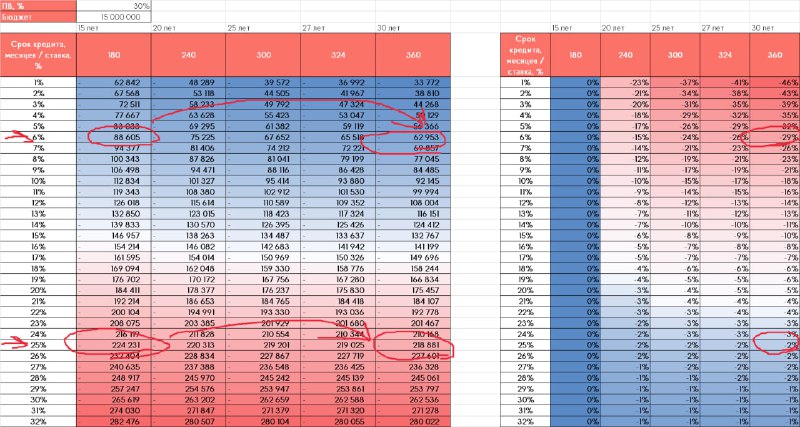
Для понимания особенностей ипотечных условий стоит проанализировать, как зависит ежемесячный платеж от процентной ставки и срока кредитования. Представим ситуацию: у вас есть желание приобрести качественную квартиру в столице, стоимость которой составляет около 15 миллионов рублей. Учитывая ваши финансы, у вас уже есть от 4,5 миллиона рублей — 30% стоимости, и вы планируете оформить ипотеку.
Важно понять, насколько комфортным будет обязательство по выплате ежемесячных взносов при различных условиях. Если у вас нет семьи или детей, то рыночная ставка по ипотеке может достигать 25%. В таком случае, при сроке кредита в 15 лет, ежемесячный платеж может составлять около 225 тысяч рублей. Таким образом, для оплаты этой суммы ваш доход должен быть примерно в 700–750 тысяч рублей в месяц.
Если же взять ту же сумму на более длительный срок — 30 лет — то ежемесячный платеж снизится до порядка 218 тысяч рублей, что на 2% менее чем при 15-летнем кредите. Однако возникает вопрос: есть ли смысл выбирать более длительный срок, усложняя себе жизнь и распечатывая длинный график платежей? Обычно предпочтительнее взять меньший срок для более быстрой выплаты ипотечного кредита.
Если же у вас есть возможность получить семейную ипотеку со ставкой 6%, ситуация кардинально меняется. В этом случае, при сроке в 15 лет, ежемесячный платеж снизится примерно до 88 тысяч рублей — это значительно удобнее и выгоднее. При расширении до 30 лет он уменьшится до 62 тысяч рублей в месяц, что на 29% меньше по сравнению с коротким сроком. В таком случае можно более комфортно планировать бюджет и не чувствовать сильного давления при выплатах.
На практике вопрос выбора ипотеки — это не только расчет цифр, но и психологический аспект: многие склонны брать более длительные сроки, чтобы снизить ежемесячные платежи. Однако при этом возрастает общая сумма выплат по кредиту и усложняется управление финансами.
Ранее основной акцент делался на возможности по выплате ипотечных взносов, однако последние годы вырос интерес к так называемой «обремененности» и затратам на содержание ипотечного кредита. Помимо ежемесячных платежей, все большее значение приобретает возможность рассрочки и разнообразных графиков платежей, что позволяет более гибко управлять своими финансами.
Источник: @propertyinsider