
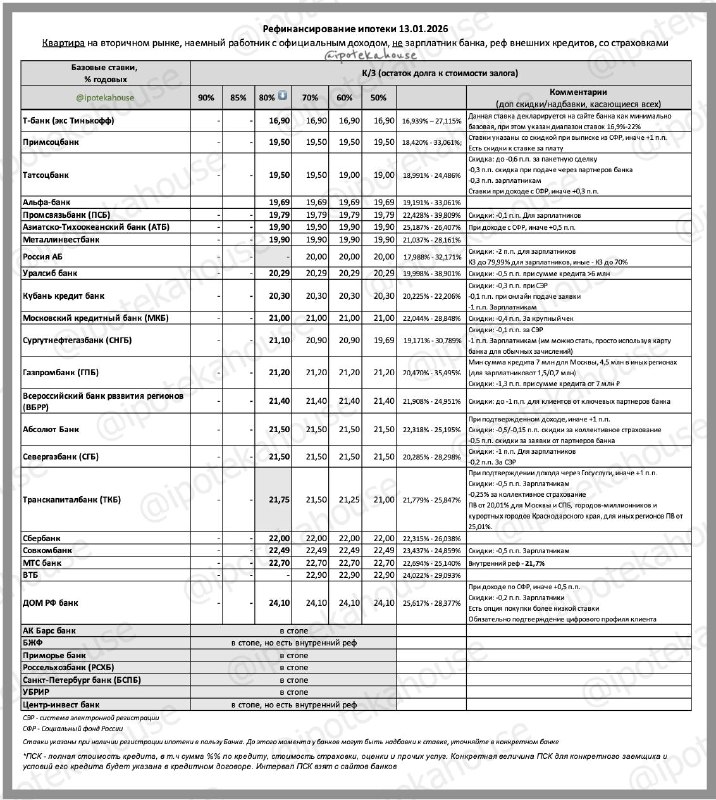
Процесс рефинансирования ипотечных кредитов на рынке недвижимости постоянно меняется. В настоящее время ставки для клиентов с хорошей кредитной историей являются ориентиром, однако многие банки применяют индивидуальный подход, учитывая общий портрет заемщика. Информация о текущих ставках предоставлена в таблице, однако стоит помнить, что ставка без учета дополнительных сумм может быть ниже, а наличие доходов от работы также может влиять на условия кредита.
Также важно учитывать соотношение остатка долга к стоимости недвижимости (КЗ) — иногда его стоит снизить перед оформлением сделки для получения более выгодных условий и более низкой ставки. Аналогично, объем кредитных средств влияет на условия рефинансирования. При оформлении заявки рекомендуется внимательно следить за этими параметрами.
Обязательным условием для большинства программ является страховка жизни, и её состав может отличаться у разных банков. Поэтому перед выбором стоит сравнить условия страховых полисов.
Кроме ставки, необходимо учитывать расходы на страхование, оплату повышенной ставки на время переоформления и прочие дополнительные платежи. Важно тщательно все просчитать.
Некоторые банки, такие как ВТБ, Дом РФ, Металлинвестбанк, МТС банк, Центр-инвест, предлагают программы для рефинансирования своих ипотечных кредитов. Возможна также рефинансация у других банков, включая Альфу, АТБ, ГПБ, ПСБ, Сбербанк, Уралсиб и некоторые, как, например, ВБРР, для покупки недвижимости.
Если вас интересует, какие банки позволяют рефинансировать кредиты, оформленные ранее, или предоставляют дополнительные суммы при рефинасе, стоит уточнить актуальную информацию на специализированных ресурсах или связаться напрямую с банками. В случае выявления неточностей или необходимости получения консультации — рекомендуем обращаться за помощью к специалистам.
Источник: @ipotekahouse