
Кредитные каникулы — это льготный период, когда заемщик может потребовать у кредитора приостановить исполнение обязательств по договору потребительского кредита, в том числе ипотечного.
Общие условия для ипотеки:
— сумма кредита — до 15 млн рублей;
— ипотечное жилье — единственное для заемщика;
— кредит оформлен физлицом для личных целей, не для бизнеса;
— заемщик не признан банкротом, не имеет исполнительных производств и нет утвержденных судом решений о взыскании долга или мировых соглашений с кредитором;
— по одному ипотечному договору льготный период можно оформить только один раз, но предусмотрена возможность оформить его дважды при разных основаниях (снижение дохода и затем чрезвычайная ситуация в месте проживания).
Что происходит во время каникул:
— период не считается просрочкой, штрафы не начисляются, кредитная история не ухудшается;
— срок кредита продлевается на время каникул, а после их окончания банк формирует новый график платежей;
— можно выйти из каникул досрочно, уведомив кредитора.
Специальное основание с 01.09.2026: право на льготный период для семьи, где родился второй и последующий ребенок (в том числе для уже действующих договоров).
Условия: в семье родился или усыновлен второй или последующий ребенок.
Как работает льготный период:
— длительность — до 18 месяцев, но не позднее момента, когда ребенку исполнится 1,5 года (при усыновлении срок отсчитывается с даты вступления решения в силу);
— право предоставляется однократно за весь срок действия кредитного договора;
— первые 6 месяцев: проценты не начисляются, платежи не вносятся
— с 7-го по 18-й месяц: платежи не вносятся, но проценты на остаток долга начисляются, накапливаются и после окончания каникул добавятся к основному долгу; срок кредита увеличится на период каникул;
— оформить такие каникулы можно в течение 180 дней со дня рождения или усыновления ребенка.
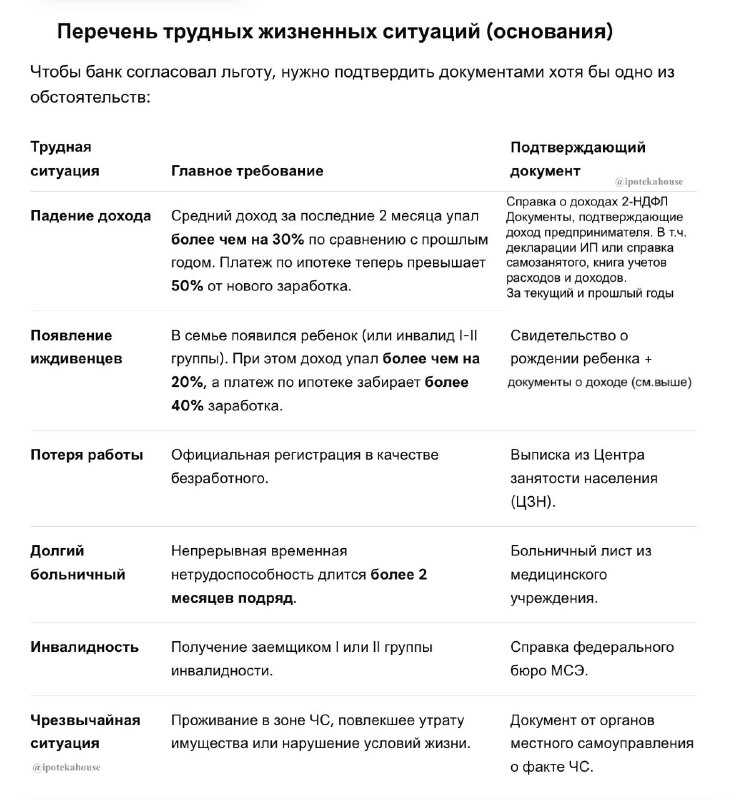
Общие основания (если специальное не подходит или семья с одним ребенком): ключевым является понятие «трудная жизненная ситуация» (с 01.09.2026 — «особые обстоятельства заемщика»). Срок по общим правилам — до 6 месяцев; кредитор может запросить подтверждающие документы.
Важно понимать: ипотечные каникулы не списывают долг — меняется график платежей. Пропущенные платежи суммируются и переносятся в конец графика, а кредитный срок продлевается на время каникул.
Если требования закона не подходят (например, превышены лимиты по сумме), можно запросить у банка личную программу. Основание — Федеральный закон от 21.12.2013 №353-ФЗ.
Отдельные правила действуют для участников СВО (включая мобилизованных) согласно федеральному закону №377-ФЗ.
Источник: @ipotekahouse