
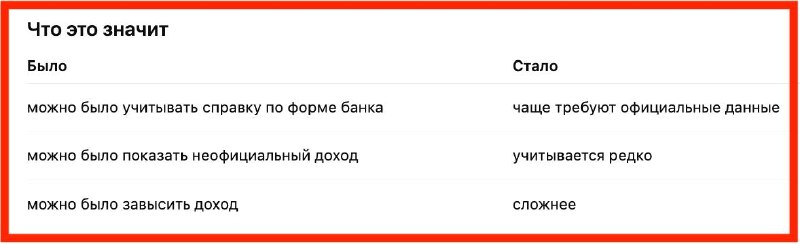
Начиная с 1 апреля 2026 года, Центральный банк РФ вводит более строгие требования к оценке доходов клиентов при определении их долговой нагрузки в банках и микрофинансовых организациях. Новые правила регулирует указание ЦБ от января 2026 года, которое вносит изменения в существующее руководство по расчету показателя долговой нагрузки (ПДН).
Суть нововведений заключается в следующем: ПДН представляет собой отношение суммы ежемесячных платежей по всему кредитному портфелю заемщика к его среднему ежемесячному доходу. В рамках новых требований банки обязаны точнее подтверждать доходы заемщиков при формировании этого показателя.
Основные изменения включают:
- Использование выписок по счетам для подтверждения только доходов от зарплаты, пенсии, социальных выплат или арендных доходов. Остальные поступления требуют дополнительных подтверждающих документов – например, справки о доходах по вкладам или ценным бумагам.
- Обновленные правила расчета среднего платежа по уже существующим кредитам. Если кредит оформлен у того же кредитора, платеж определяется по стандартам Центрального банка, а не по индивидуальным оценкам или приблизительным расчетам.
- Запрет на применение упрощенных моделей определения дохода для зарплатных клиентов, если банк не располагает достаточной информацией для точной оценки. Однако одобренные модели, одобрённые до указанной даты, можно применять в течение года.
- Использование документов из государственных систем или предоставленных самим заемщиком, таких как справка по форме НДФЛ или выписки со счетов, остается допустимым способом подтверждения доходов.
- Запрещается учитывать доходы предпринимателей, полученные через документы, создаваемые ими самими, без подтверждения из налоговых деклараций или бухгалтерских книг.
- Если заемщик не предоставляет доступ к своей кредитной истории, банк должен считать его платежи по другим кредитам равными его доходу, что ведет к повышению показателя долговой нагрузки.
С 1 июля 2026 года вводится коэффициент 0,9 для расчета дохода при использовании данных Росстата или заявлений заемщика, если доход подтверждается неофициально. А с 1 июля 2027 года предполагается полное исключение упрощенных методов и переход к расчетам только на основе подтвержденных источников дохода.
Главная цель этих изменений — обеспечить более точную оценку устойчивости заемщиков к выплатам за счет учета только стабильных и подтвержденных доходов. Новая политика призвана снизить риски невыплат, связанных с нерегулярными или недостоверными доходами.
Источник: @ipotekahouse