
Подводим итоги серии о том, чем закончилась эпоха массовой льготной ипотеки и с каким результатом рынок пришел к сегодняшнему году.
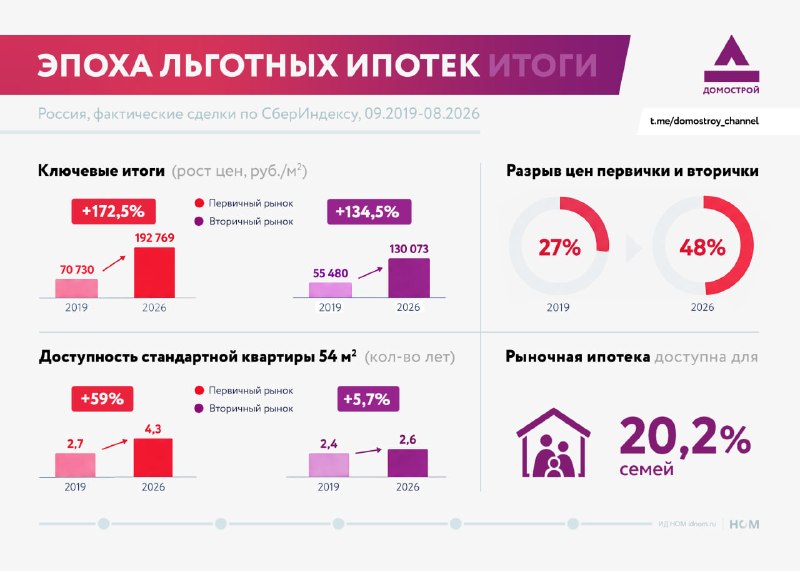
Отправная точка — сентябрь 2019 года. Тогда, по данным СберИндекса о фактических сделках, квадратный метр в новостройках стоил 70,7 тыс. руб., а на вторичном рынке — 55,5 тыс. руб. К августу текущего года первичка подорожала до 192,8 тыс. руб. за кв. м (+172,5%), а вторичное жилье — до 130,1 тыс. руб. (+134,5%).
Разрыв между рынками увеличился: в 2019 году новостройки были дороже вторички примерно на 27%, а к августу этого года — уже на 48%.
Льготные условия сделали кредит дешевле, но одновременно росла и цена квартиры, на которую он выдавался. Это хорошо видно по тому, как менялась доступность жилья относительно доходов семьи. По оценкам ИНП РАН, стоимость стандартной квартиры на первичном рынке соответствовала 2,7 годового дохода семьи в 2019 году, а к 2025 году — 4,3 годового дохода (рост на 59%). На вторичном рынке показатель изменился гораздо умереннее: с 2,4 до 2,6 года (примерно +5,7%).
За последний год доступность новостроек снизилась — с 4,2 до 4,3 года (+1,9%), а по вторичному жилью, напротив, стало немного легче: с 2,7 до 2,6 года (−3,7%).
Центробанк подчеркивал, что распространение льгот не сделало жилье заметно доступнее: ключевая причина — цены на квартиры росли быстрее доходов населения. В результате дешёвый кредит поддерживал спрос, но значимая часть эффекта уходила именно в удорожание жилья.
Массовая «льготная ипотека» была закрыта 1 июля 2024 года, однако расходы государства на уже действующие программы не прекратились. По словам министра финансов Антона Силуанова, субсидирование в период низких ставок обходилось бюджету примерно в 200–300 млрд руб. ежегодно, а в 2025 году расходы выросли примерно до 2 трлн руб.. В текущем году они оцениваются еще в 1,7 трлн руб. В сумме за 2021–2026 годы бюджетная поддержка измеряется несколькими триллионами рублей.
Платить приходится дальше: в проекте бюджета на 2027–2029 годы только на «семейную ипотеку» заложено 1,6 трлн руб. Помимо нее продолжают субсидироваться IT-, Дальневосточная, сельская ипотека, а также уже завершенная массовая программа.
Даже спустя более двух лет после закрытия массовой льготы рынок остается сильно зависим от господдержки. В августе этого года на льготные программы приходилось 56% объема ипотечных выдач: за месяц банки выдали 213,6 млрд руб. по льготным программам и 167 млрд руб. по рыночной ипотеке.
Причина — в разнице ставок: средневзвешенная ставка по рыночной ипотеке составляла 18%, а по ипотеке на строящееся жилье с учетом господдержки — 7,3%. Итог таков: массовая льготная эпоха завершилась, но созданная модель — с ростом цен и высокой зависимостью от субсидий — сохраняется.
Ключевые цифры результата: первичка подорожала на 172,5%, разрыв с вторичкой вырос с 27% до 48%, доступность стандартной новостройки ухудшилась с 2,7 до 4,3 годового дохода семьи, а бюджетные расходы на субсидирование теперь исчисляются триллионами рублей.
Источник: @domostroy_channel