
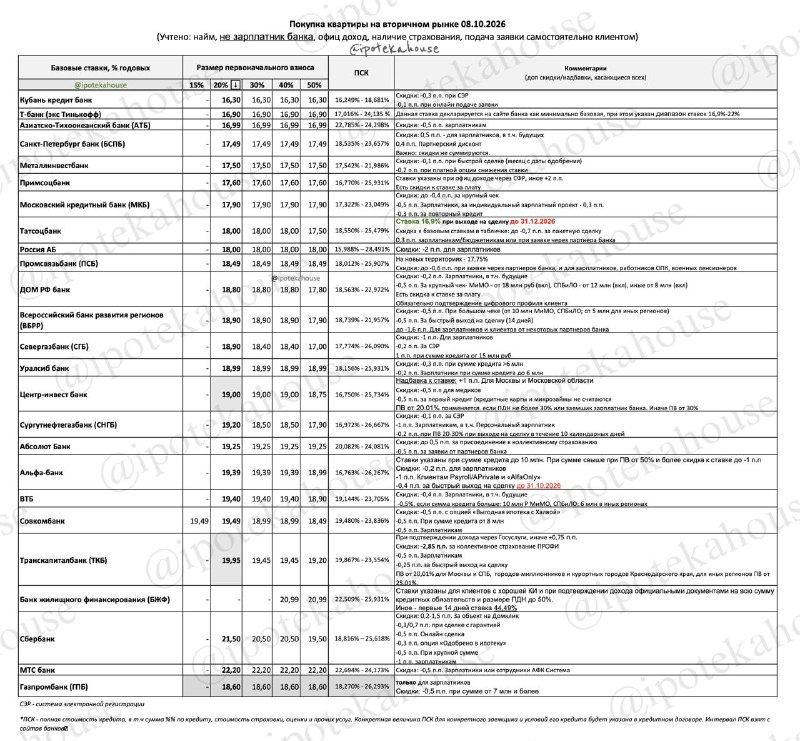
Покупка квартиры на вторичном рынке в ипотеку — это ситуация, где ставки зависят не только от «базовых» условий, но и от индивидуального профиля заемщика.
Для ориентира ставки приведены для «белых» клиентов с подтвержденным доходом и страховками по требованиям банков. При этом важно помнить: банки все чаще применяют персональный расчет ставки, и даже хороший клиент может получить более высокое значение.
Во многих банках действуют скидки для зарплатных клиентов, иногда — для будущих или при использовании карты банка. Дополнительно ставка может быть ниже при расширенном страховании или при подаче заявки через партнеров конкретного банка.
Обязательно учитывайте нюансы в комментариях в таблице: порой ПВ (первоначальный взнос) или сумма кредита находятся на границе категорий. Если чуть изменить параметры, вы можете перейти в другой диапазон условий и получить другую ставку.
Также ставки в таблице зависят от наличия страхования жизни, а состав страховых программ различается: где-то требуется комплексное, где-то расширенное страхование. Поэтому сравнивайте предложения не только по процентной ставке, но и по тому, какие страховки входят и сколько они стоят.
При выборе банка ориентируйтесь не только на ставку, но и на дополнительные расходы (страховки и иные платежи). Уточняйте полную стоимость кредита именно для вашего случая и сравнивайте итоговые условия.
Отдельно перечисляются банки, где возможен выкуп последней доли при залоге всей квартиры: Абсолют, АТБ, БСПБ, ГПБ, МКБ, МТС банк, Сбер, СГБ, Совкомбанк, Примсоцбанк, ПСБ, Татсоцбанк, ТКБ, Уралсиб, Центр-инвест.
При этом стоит помнить: банк может приостановить прием заявок по любой программе без официального объявления. Уточняйте актуальность условий напрямую в банке.
Источник: @ipotekahouse