
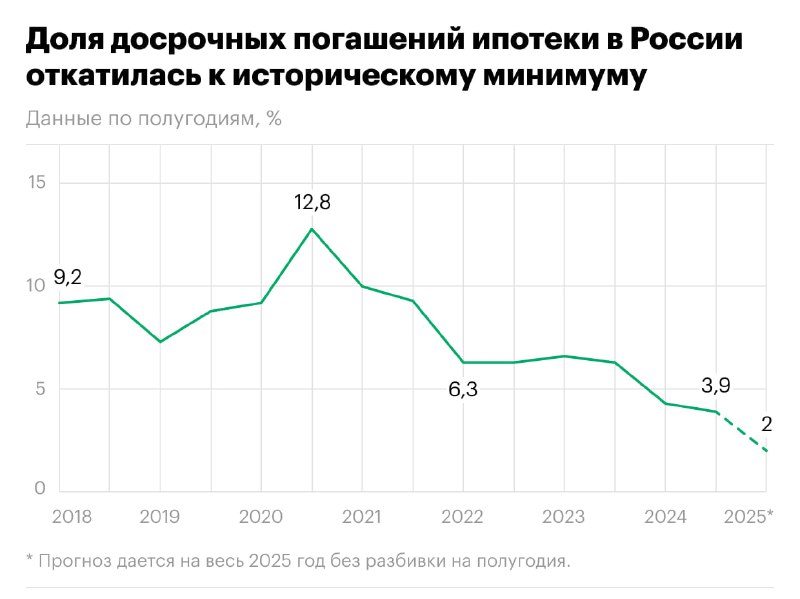
Досрочное закрытие ипотек стремительно снижается – экономическая ситуация меняется!
Эксперты прогнозируют, что россияне становятся все менее склонными к досрочной выплате ипотечных кредитов, предпочитая более выгодные условия по депозитам. Здесь важные моменты:
В 2024 году доля досрочных закрытий составила лишь 3,9% от общего ипотечного портфеля – это наименьший уровень с 2020 года. По ожиданиям на 2025 год, эта цифра может снизиться до 2%, в то время как в 2022-2023 годах она варьировалась в пределах 6,3-6,6%. Значительное падение началось в первой половине 2024 года.
Предпочтение в сторону высоких доходов от депозитов. Средневзвешенные ставки по депозитам для частных клиентов возросли с 5,4-9,8% (в 2022-2023 годах) до 18,4% во второй половине 2024 года. Большинство заемщиков считает более выгодным размещение свободных средств на вкладах, нежели досрочное погашение ипотеки, особенно в случае кредитов с льготными ставками.
Влияние льготных программ. Ипотечные кредиты теперь могут выплачиваться значительно дольше – 25-30 лет вместо привычных 7-8 лет. Многие выбирают размещение средств на выгодных вкладах, а не досрочное гашение ипотеки, особенно в рамках льготных программ (ставки 8% и 6% для семейной ипотеки). Как отмечает руководитель департамента банковского регулирования Центрального банка, такой подход позволяет заемщикам сохранять доступ к дешевым заемным средствам и одновременно получать доход от депозитов, ставки по которым могут достигать 20-21%.
Эксперт подчеркивает: «Экономически для заемщиков более выгодно инвестировать свободные средства в высокодоходные депозиты, чем ускорять погашение ипотеки. Это также влияет на структуру платежей и увеличивает неопределенность в сроках возврата долгов, что затрагивает уровень рисков банковской системы».
Источник: @bazaestate